


 14/10/2026




A Direcional está presente em 8 estados e no Distrito Federal e há mais de 45 anos garante o sonho da casa própria para milhares de pessoas. São mais de 240 mil unidades entregues e outras centenas em construção em todo o território nacional.
Direcional
 Blog
Finanças
Segundo financiamento imobiliário: é possível comprar outro imóvel sem quitar o primeiro?
 Blog
Finanças
Segundo financiamento imobiliário: é possível comprar outro imóvel sem quitar o primeiro?
Segundo financiamento imobiliário: é possível comprar outro imóvel sem quitar o primeiro?
-

Escrito por
Thayna Carvalho -

 14/10/2026
- 12 minutos de leitura
Descubra como funciona o segundo financiamento imobiliário, quais fatores influenciam a aprovação do crédito e os cuidados necessários antes de assumir uma nova parcela.
Conquistar a casa própria é um dos principais objetivos de muitas famílias. Mas, depois de adquirir o primeiro imóvel, surge outra possibilidade: comprar um segundo apartamento para investir, gerar renda com aluguel ou atender a uma nova necessidade familiar.
Nesse cenário, uma dúvida é comum: é possível fazer um segundo financiamento imobiliário sem quitar o primeiro? Sim, essa possibilidade existe, desde que a pessoa atenda aos critérios da instituição financeira e tenha capacidade de assumir os dois compromissos.
Para entender como funciona essa modalidade, quais fatores influenciam a aprovação e quais cuidados tomar antes de contratar outro crédito, conversamos com o Gerente de Financiamento Imobiliário da Direcional, Fabricio de Oliveira Moura, que compartilhou orientações sobre análise de crédito, planejamento financeiro e financiamento pela Caixa Econômica Federal.
É possível financiar um segundo imóvel enquanto ainda pago o primeiro?
Sim. Ter um financiamento ativo não impede, por si só, a contratação de outro. A aprovação depende das regras da instituição financeira, da modalidade de crédito e, principalmente, da capacidade de pagamento de quem solicita.
Segundo Fabrício, a compra de um segundo imóvel pode fazer sentido para quem consegue arcar com as parcelas e busca gerar renda com aluguel ou ampliar o patrimônio.
Ainda assim, cada operação passa por uma análise individual, que considera o perfil financeiro e as condições estabelecidas pelo banco.
Quais fatores são analisados na aprovação do segundo financiamento?
Quando uma pessoa solicita um segundo financiamento imobiliário, a instituição financeira avalia se ela tem condições de assumir a nova dívida sem comprometer excessivamente o orçamento.
Entre os principais fatores analisados, estão:
- Renda familiar: os ganhos precisam ser suficientes para cobrir as despesas e as parcelas dos financiamentos;
- Comprometimento de renda: o banco considera quanto da renda já está comprometido com o primeiro financiamento e outras obrigações financeiras;
- Histórico de pagamento: atrasos e inadimplência podem prejudicar a análise de crédito;
- Score e perfil de crédito: o histórico financeiro contribui para a avaliação do risco da operação;
- Relacionamento com o banco: no caso de uma nova contratação na mesma instituição, o histórico do cliente também pode ser considerado;
- Condições da operação: o valor do imóvel, a entrada, o prazo e as características do financiamento influenciam a análise.
De acordo com Fabricio, a capacidade financeira e o histórico do cliente são pilares dessa avaliação. As instituições também utilizam critérios internos de classificação de risco para decidir se concedem o crédito e em quais condições.
Por isso, manter as contas em dia, evitar o acúmulo de dívidas e organizar a documentação são medidas importantes para quem pretende financiar outro imóvel.
Como funciona o comprometimento de renda em dois financiamentos?
Um dos pontos mais importantes para quem deseja comprar um segundo imóvel é entender como as parcelas afetam a renda disponível.
Como explica Fabricio, os bancos costumam trabalhar com um limite de comprometimento de renda de até 30% para a prestação do financiamento imobiliário, embora o percentual e a metodologia de cálculo possam variar conforme as regras da instituição e da operação.
Na prática, isso significa que a parcela do primeiro financiamento influencia diretamente a margem disponível para assumir o segundo.
Confira um exemplo ilustrativo:
Imagine uma família com renda bruta mensal de R$ 8.000. Considerando, apenas para fins de simulação, um limite de comprometimento de 30%, o valor destinado às prestações seria de até R$ 2.400 por mês.
Se a família já paga R$ 1.200 pelo primeiro financiamento, restariam R$ 1.200 dentro desse limite teórico para uma segunda prestação.
| Descrição | Valor mensal |
| Renda bruta familiar | R$ 8.000 |
| Limite ilustrativo de 30% | R$ 2.400 |
| Parcela do primeiro imóvel | R$ 1.200 |
| Margem teórica restante | R$ 1.200 |
Esse cálculo é apenas um exemplo simplificado, não uma garantia de aprovação nem uma simulação oficial da Caixa. A análise real pode considerar outras dívidas, critérios específicos do banco, composição de renda e demais condições do contrato.
Além disso, mesmo que a parcela caiba no limite utilizado pela instituição, é fundamental avaliar se o valor restante será suficiente para manter as despesas da família e formar uma reserva financeira.
Quais são as vantagens de financiar um segundo imóvel?
A compra de um segundo imóvel pode ter objetivos diferentes, desde acomodar mudanças na rotina familiar até construir uma fonte adicional de renda. Para quem possui planejamento financeiro e capacidade de pagamento, essa aquisição também pode fazer parte de uma estratégia de formação de patrimônio.
Entre as principais possibilidades, estão:
Gerar renda com aluguel
Uma das motivações para comprar outro imóvel é colocá-lo para alugar. Nesse caso, o valor recebido mensalmente pode ajudar a pagar a prestação do financiamento e as despesas da propriedade.
O aluguel de longa duração é uma alternativa, assim como a locação por temporada, dependendo da localização, da demanda e das regras do condomínio.
Entretanto, a renda não é garantida. É necessário considerar períodos sem inquilinos, manutenção, impostos, taxas de administração e outros custos que podem reduzir o retorno do investimento.
Diversificar o patrimônio
O imóvel pode fazer parte de uma estratégia de diversificação patrimonial, ao lado de outras aplicações financeiras. Dependendo das condições do mercado, o bem também pode se valorizar ao longo do tempo.
Ainda assim, a valorização não é garantida e varia conforme fatores como localização, infraestrutura, oferta e demanda. Por isso, vale analisar o potencial da região e o preço de aquisição antes de tomar uma decisão.
Evitar o uso de toda a reserva financeira
Financiar parte do valor de um imóvel pode permitir que a pessoa preserve parte de suas economias para emergências ou outros objetivos.
Por outro lado, essa escolha envolve juros e outros custos, que precisam ser comparados com os benefícios de manter o dinheiro investido ou disponível.
Como saber se vale a pena assumir duas parcelas de financiamento?
Antes de contratar um segundo financiamento imobiliário, é importante olhar para além da renda mensal e do limite de crédito aprovado pelo banco.
Uma parcela pode caber na análise de crédito e, ainda assim, comprometer o orçamento familiar quando outras despesas são consideradas.
Por isso, faça uma avaliação que inclua:
- Parcelas dos financiamentos: some os valores dos dois contratos e considere possíveis reajustes previstos.
- Despesas dos imóveis: inclua condomínio, IPTU, seguros, manutenção e eventuais reformas.
- Custos da compra: reserve recursos para ITBI, registro e outras despesas de aquisição, conforme o caso.
- Reserva de emergência: mantenha dinheiro disponível para imprevistos, especialmente se houver renda variável.
- Objetivo da compra: defina se o imóvel será destinado à moradia, à locação ou a outro propósito.
- Retorno esperado: se a intenção for investir, estime receitas e despesas sem presumir ocupação constante ou valorização garantida.
Segundo Fabricio, “O principal cuidado é verificar se a nova prestação não prejudicará a dinâmica financeira da família. A aquisição precisa contribuir para os objetivos financeiros, sem se transformar em um peso que comprometa o pagamento de outras despesas.”
Uma dica é montar uma simulação com três cenários: um favorável, um intermediário e outro em que surjam despesas inesperadas ou o imóvel fique temporariamente sem gerar renda. Se o orçamento não suportar o cenário mais difícil, pode ser prudente rever o valor do imóvel, aumentar a entrada ou adiar a compra.
Como funciona o segundo financiamento imobiliário pela Caixa?
Quem pretende contratar dois financiamentos imobiliários pela Caixa Econômica Federal precisa verificar as regras da modalidade desejada.
Em dezembro de 2025, a Caixa anunciou a retomada da possibilidade de contratar mais de um financiamento com recursos do Sistema Brasileiro de Poupança e Empréstimo (SBPE). A medida encerrou a restrição que havia sido aplicada a clientes com financiamento habitacional ativo no banco.
O SBPE utiliza recursos da poupança para operações de crédito imobiliário. As condições, incluindo juros, prazo, entrada e comprometimento de renda, dependem das regras vigentes e da análise de cada cliente.
Como explica Fabricio, “A modalidade de recursos utilizada no primeiro contrato também é relevante. Um financiamento contratado em uma linha vinculada ao FGTS, como o Pró-Cotista, pode ter condições diferentes de uma operação pelo SBPE.”
Por isso, quem já possui um financiamento e deseja contratar outro deve confirmar com a Caixa o enquadramento disponível, as taxas aplicáveis e os critérios de elegibilidade.
Não é possível garantir que o segundo contrato terá as mesmas condições ou os mesmos juros do primeiro.
Quais documentos são necessários para solicitar outro financiamento?
A documentação pode variar conforme a instituição financeira, a modalidade de crédito e o perfil de quem solicita. Em geral, é importante preparar os documentos pessoais e os comprovantes necessários para a análise de renda.
Entre os documentos e informações que podem ser solicitados, estão:
- Documento de identificação com foto e CPF;
- Comprovante de estado civil;
- Comprovante de residência;
- Comprovantes de renda;
- Informações sobre o financiamento imobiliário vigente;
- Saldo devedor atualizado do primeiro contrato;
- Comprovantes de pagamento das prestações;
- Certidões ou comprovantes relativos ao condomínio e ao IPTU do imóvel atual, quando exigidos.
Além da documentação habitual, o banco pode solicitar informações complementares sobre o primeiro financiamento para verificar a adimplência e o saldo devedor.
O ideal é consultar a instituição antes de iniciar o processo para reunir os documentos corretos e evitar atrasos na análise.
Segundo financiamento imobiliário: planeje sua próxima conquista
Financiar um segundo imóvel pode ser uma oportunidade para ampliar o patrimônio, conquistar um novo lar ou investir em uma propriedade para gerar renda.
No entanto, essa decisão exige planejamento financeiro, análise das condições de crédito e atenção aos custos envolvidos na aquisição.
Está pensando em financiar um segundo imóvel?
Na Direcional, você encontra apartamentos com diferentes opções de plantas, áreas de lazer e localizações para escolher o que mais combina com seu momento de vida.
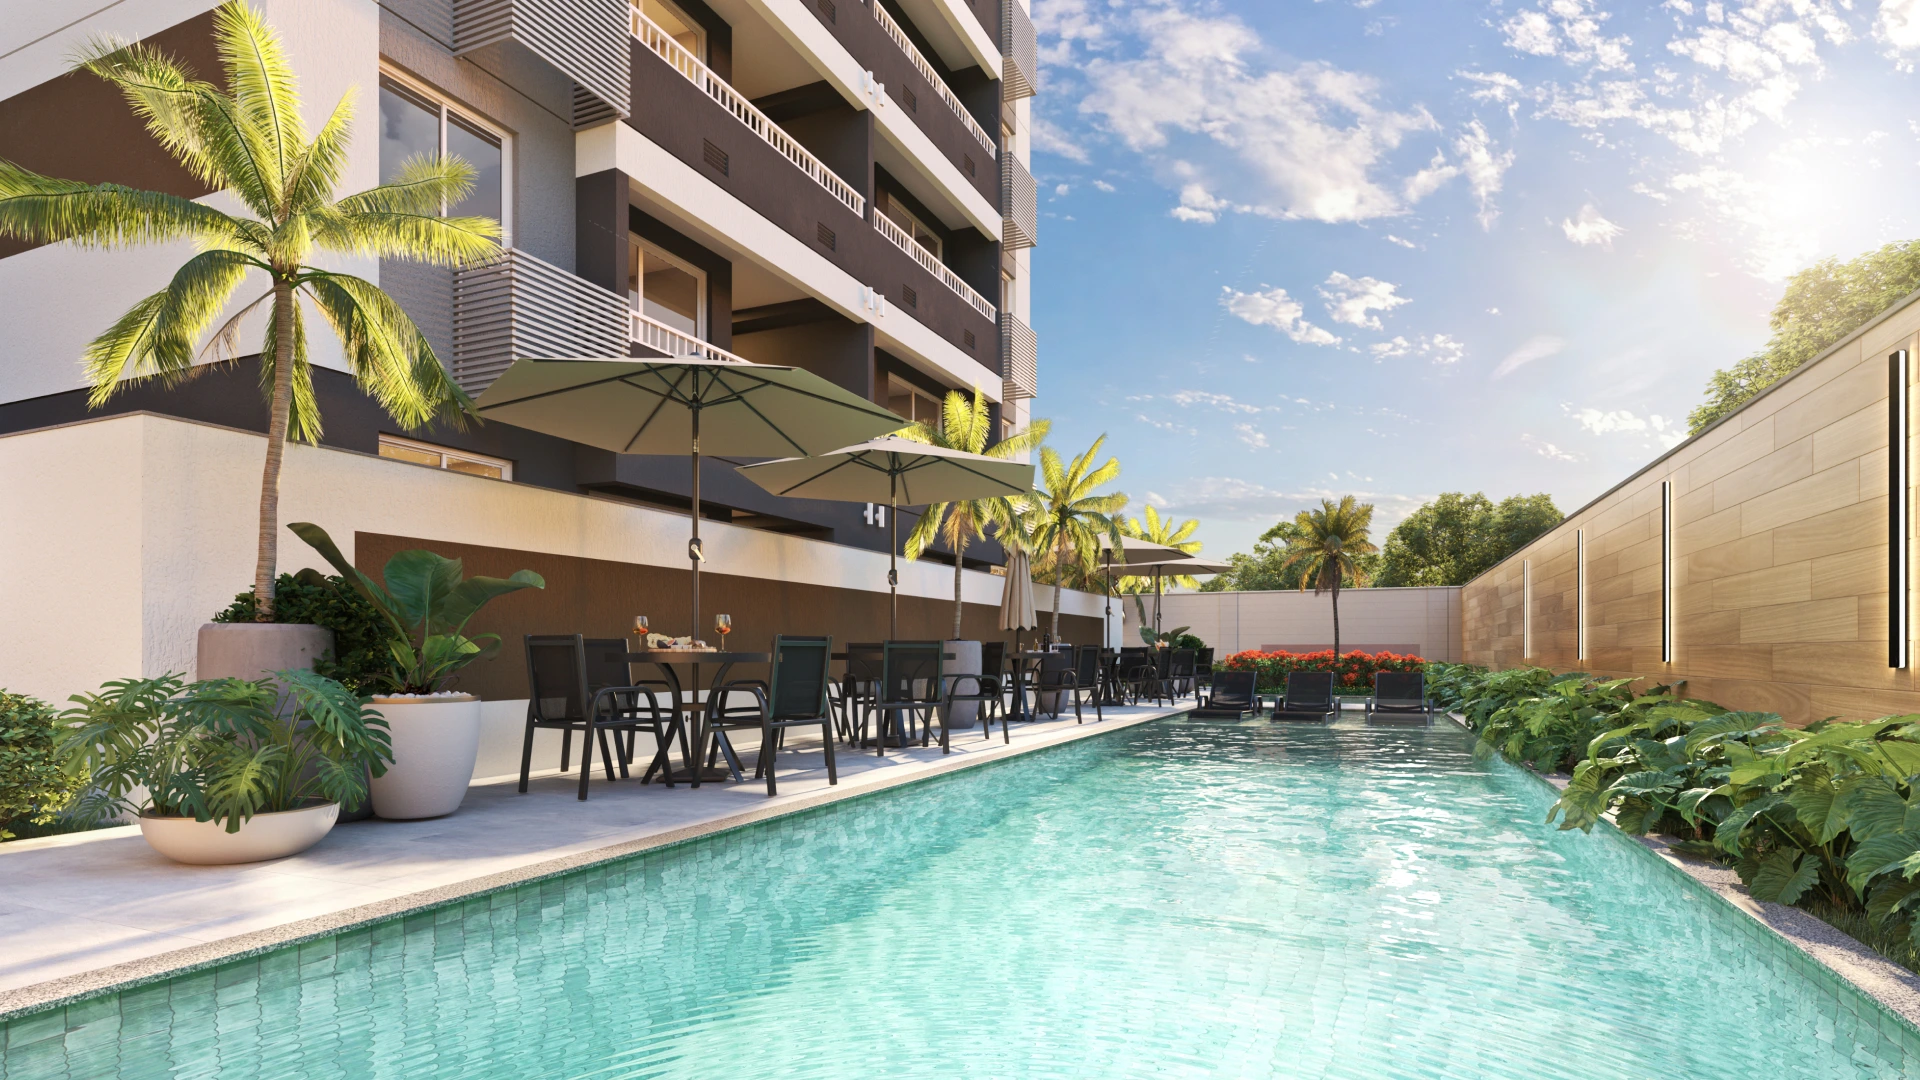
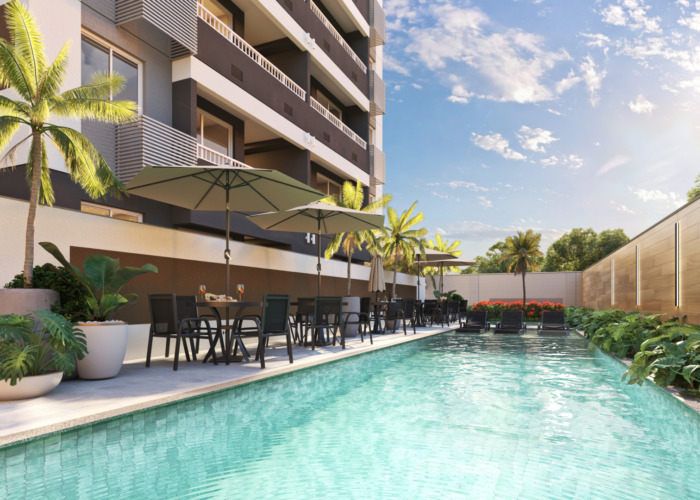
Piscina do Terrasse Vila Ema, empreendimento da Direcional em São Paulo.
Mais praticidade para a rotina, espaços para aproveitar bons momentos e opções que acompanham seus planos.
Descubra os empreendimentos e encontre o cenário ideal para sua próxima conquista!
 |
|
Fabricio de Oliveira Moura Gerente de financiamento imobiliário Vivendo intensamente os desafios do crédito imobiliário, ao lado de pessoas competentes e inspiradoras. |
Conheça os empreendimentos na cidade de São Paulo
Ver mais imóveis
-
+45Anos de Mercado
-
8Estados brasileiros e Distrito Federal
-
+ 12 milColaboradores
-
+ 240 milUnidades entregues e/ou incorporadas
Dúvidas frequentes
É possível fazer um segundo financiamento imobiliário sem quitar o primeiro?
Sim. É possível financiar outro imóvel enquanto o primeiro ainda está sendo pago, desde que a pessoa atenda aos critérios da instituição financeira e tenha capacidade de assumir as duas parcelas.
Qual é o limite de comprometimento de renda para financiar dois imóveis?
Os bancos costumam utilizar como referência o limite de até 30% da renda bruta mensal para a prestação do financiamento imobiliário. A parcela do primeiro imóvel influencia a margem disponível para o segundo, mas as regras variam conforme a instituição e a análise de crédito.
É possível ter dois financiamentos imobiliários pela Caixa?
Sim. A Caixa permite a contratação de mais de um financiamento imobiliário, desde que sejam atendidas as regras da modalidade escolhida e os critérios de análise de crédito. As condições podem variar conforme a linha de financiamento e o perfil do cliente.
Quais documentos são necessários para solicitar um segundo financiamento?
Geralmente, são solicitados documentos pessoais, comprovantes de renda, residência e estado civil, além de informações sobre o financiamento vigente, como saldo devedor atualizado e histórico de pagamentos. A documentação pode variar conforme o banco.
Vale a pena financiar um segundo imóvel para alugar?
Pode valer a pena para quem tem capacidade financeira e busca gerar renda com aluguel ou ampliar o patrimônio. Entretanto, é importante considerar os juros do financiamento, condomínio, IPTU, manutenção e possíveis períodos sem inquilinos antes de tomar a decisão.
